Адв. Цветина Ралчева – Върбанова – За имущественото застраховане:
Предмет на застрахователния договор за имуществено застраховане може да бъде всяко право, което за Вас – застрахования е оценимо в пари. Помнете, че при настъпило застрахователно събитие всеки застрахователен отказ трябва да бъде консултиран със специалист по застрахователно право и то възможно най-скоро от узнаването му.
Често , за да обосноват отказ застрахователите изискват от Вас – застрахования и /или застраховащия документи и сведения за необходимата информация за установяване на фактите и обстоятелствата във връзка със застрахователното събитие или определянето на размера на обезщетението от страна на застрахователя. Вие трябва, разбира се, да положите всички усилия да предоставите всички изискани документи, за да бъде още от самото начало интересът ви гарантиран, но често пъти просто не разполагате с документи, каквито застрахователите изискват – например протоколи, съставени от СДВР. Застрахователите често се опитват да вменят във Ваша тежест задължението да притежавате документи, повече от необходимите, за да обосноват отказа си. Когато застрахователят откаже изплащане на обезщетение въз основа на липсващ документ, то това не означава категорично, че случаят не може да бъде изяснен и без представянето му. Всеки конкретен случай се разглежда при наличието на конкретни данни и доказателства, удостоверяващи действителното настъпване на събитието и в бъдещ съдебен процес, когато това действително настъпване на събитие се установи, отказът на застрахователя би следвало да бъде отменен.
Най общо – При настъпване на застрахователното събитие застрахованият е длъжен в срок 7 работни дни от узнаването за настъпило застрахователно събитие да уведоми застрахователя, освен ако в договора е предвиден друг подходящ срок. При застраховки срещу рисковете от кражба или грабеж срокът за уведомяване по договора не може да е по-кратък от 24 часа от узнаването. Ако трето лице има право да получи плащане по застрахователен договор, то е длъжно да уведоми застрахователя за настъпването на застрахователно събитие независимо от задължението на застрахования за уведомяване. При неизпълнение на тези предвидени в закона задължения Застрахователят вероятно също ще ви откаже. Този отказ е възможно обаче да е бил неправомерен, тъй като той има право да откаже плащането, ако нито застрахованият или застраховащият, нито третото лице са изпълнили задълженията си за уведомяване на застрахователя в предвидените срокове с цел да се попречи на застрахователя да установи обстоятелствата, при които е настъпило събитието, или неизпълнението е направило невъзможно установяването им от застрахователя. Този отказ не следва , ако е направен винаги да се тълкува като правомерен, тъй като законът дава възможност за отказ на застрахователя , ако закъснението на уведомлението е било единствено с цел да се попречи на застрахователя да установи действителната обстановка около настъпилото събитие.
В случай на отказ от застрахователя, гражданите не бива категорично да се отказват да търсят правата си. Често макар отказът да изглежда законосъобразен и обоснован не е така и при проведена консултация със специалист може да се окаже, че при едно съдебно дело с висока степен на вероятност този отказ ще бъде отменен от Съда и застрахователното обезщетение – изплатено. Разбира се, завеждането на съдебни дела следва да е резултат от прецизна преценка на всеки конкретен случай.
Следва да се има предвид, че застрахованият в отношенията със застрахователите е винаги икономически по-слабата страна и законодателството ни , за да защити интереса на отделните потребители е въвел механизми за защита. Това е и целта на органите на ЕС, които с приемането на регламенти и директиви, възприети от българското законодателсто в новия Кодекс за застраховането, също защитават интересите на по-слабата страна-застрахования. В това число изчерпателно са изброени случаите, в които застрахователят може да постанови отказ, а именно
Застрахователят може да откаже плащане на обезщетение само:
1. при умишлено причиняване на застрахователното събитие от лице, което има право да получи застрахователното обезщетение;
2. при умишлено причиняване на застрахователното събитие от застраховащия с цел получаване на застрахователното обезщетение от друго лице;
3. при неизпълнение на задължение по застрахователния договор от страна на застрахования, което е значително с оглед интереса на застрахователя, било е предвидено в закон или в застрахователния договор и е довело до възникване на застрахователното събитие;
4. в други случаи, предвидени със закон.
При незаконосъобразен отказ наистина защитата е по съдебен ред, но никога не бива да се пренебрегва и да се отказвате от правата си при първата трудност от самото начало, защото законът и правото строго регламентират запазването на интереса на застрахованите , когато са изпълнявали задълженията си по застрахователния договор и не са били недобросъвестни.
Всеки застрахователен отказ трябва да бъде консултиран от адвокат, специалист по застрахователно право, преди да решите окончателно, че смисъл от водене на дела няма.
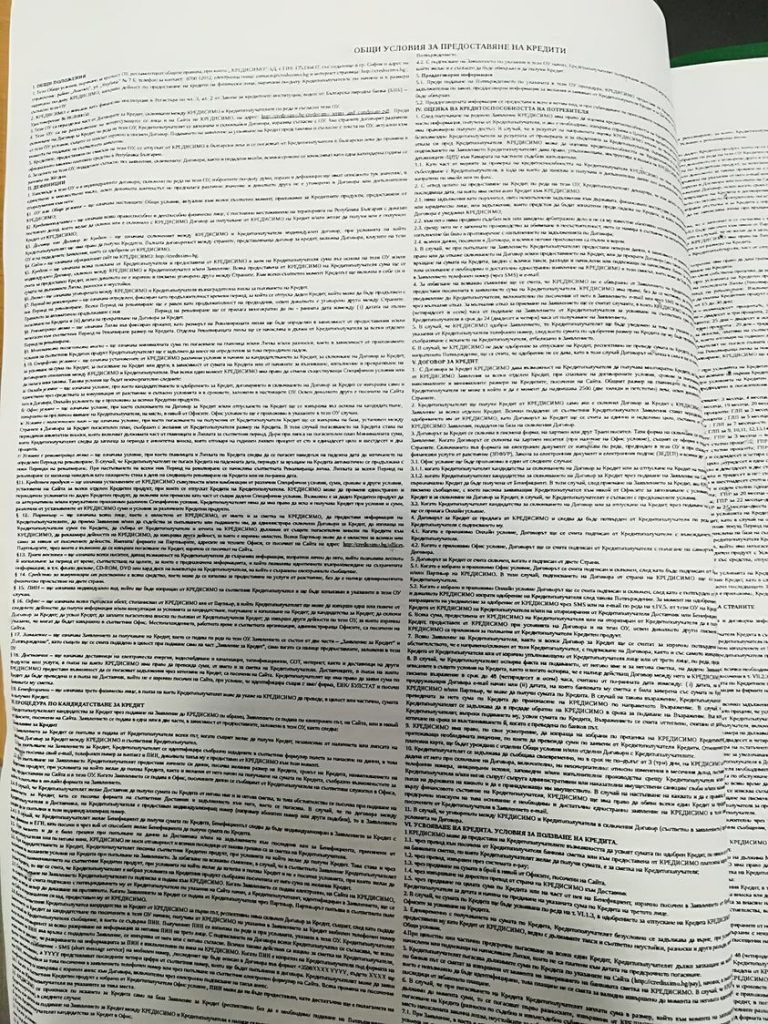
Знаете ли че…Съгласно чл. 22 от Закона за Потребителския Кредит, при неспазване на изискванията на чл. 10 (1) ЗПК, едно от които е и изискването за размера на шрифта по договора и споразуменията към него договорът за потребителски кредит е недействителен. Съгласно чл. 23 ЗПК когато договорът за потребителски кредит е обявен за недействителен, потребителят връща само чистата стойност на кредита, но не дължи лихва или други разходи по кредита. Често шрифтът на общите условия на отпускащите бързи кредити финансови институции е толкова дребен, че не може да бъде прочетен, дори с лупа.